美股每日策略观察:主要指数仍保持建设性共振 (2026-09-18)
以证据链评估美股方向、参与度、波动环境与期权库存,覆盖主要指数 ETF 代理及经验证的高成交额标的。
我们的基准判断为偏积极,置信度 65%。QQQ、SPY 与 DIA 的平均单日、五个交易日和一个月涨跌分别为 +1.20%、+0.49% 和 -1.19%;市场处于平静状态,20 日平均实现波动率为 11.7%。
这个结论来自市场宽度,而不是表现最强的一只股票:可用的 3 个指数代理中,1 个近一个月上涨,2 个下跌。这种共振支持风险偏好,但波动率状态仍决定这段走势可以承载多高的置信度。
- 发布时间
- 2026年9月18日
- 更新时间
- 2026年9月18日
- 主题入口
- 美股期权
- 阅读时长
- 约 9 分钟阅读
- 稿件类型
- US Equity Daily Strategy Note
- 市场判断
- long (65%)
我们的基准判断为偏积极,置信度 65%。QQQ、SPY 与 DIA 的平均单日、五个交易日和一个月涨跌分别为 +1.20%、+0.49% 和 -1.19%;市场处于平静状态,20 日平均实现波动率为 11.7%。
这个结论来自市场宽度,而不是表现最强的一只股票:可用的 3 个指数代理中,1 个近一个月上涨,2 个下跌。这种共振支持风险偏好,但波动率状态仍决定这段走势可以承载多高的置信度。
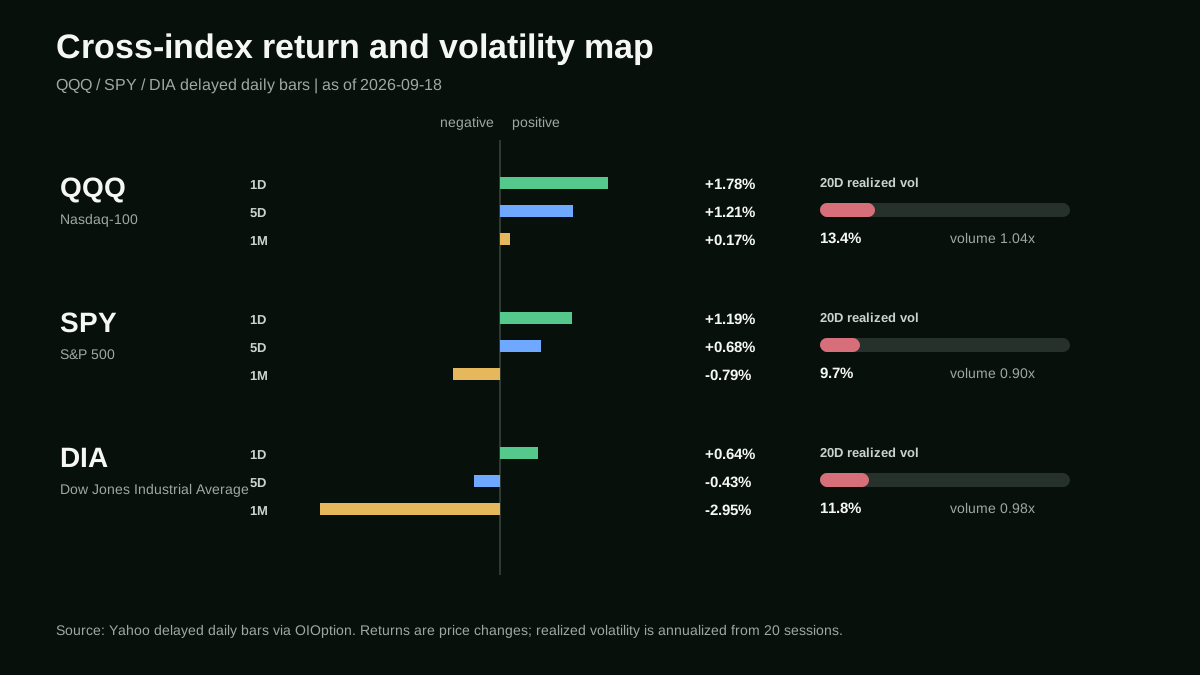
QQQ、SPY 与 DIA 的单日、五日、一个月表现,以及 20 日实现波动率和成交参与度。
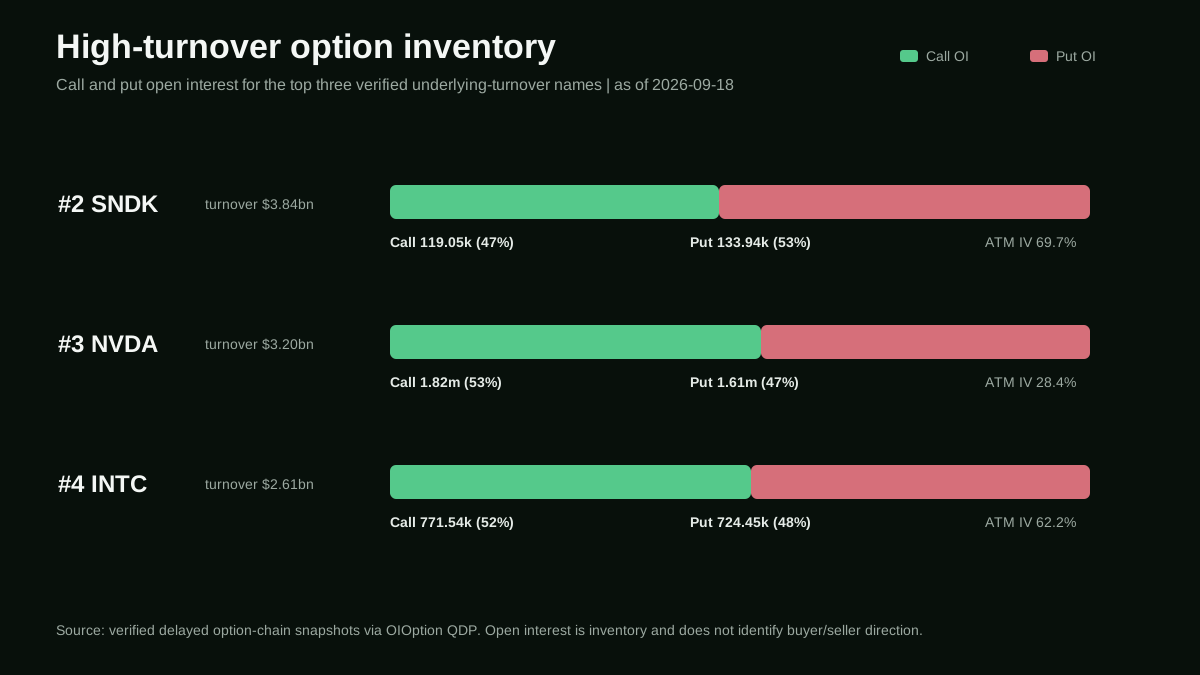
经验证的成交额前三期权标的 Call/Put 未平仓结构。
核心观点
证据按层级使用:跨指数价格宽度决定方向,实现波动率与成交量判断方向质量,期权库存衡量参与集中度,新闻只提供可验证的背景。低层级证据不能推翻与之矛盾的高层级信号。
数据截止时间:指数日线观察至 2026-09-17T13:30:00Z,期权库存观察至 2026-09-17T19:59:01.636197539Z。两者均为延迟参考快照,文章发布日期不能被理解为实时行情时间。
观点背后的证据
我们分别以 QQQ、SPY 和 DIA 代表成长风格、大盘蓝筹以及工业与价值风格。三者共同确认的信号,比单一指数的突出表现更有解释力。
QQQ(Nasdaq-100)收于 $717.27:单日 +1.78%、五个交易日 +1.21%、一个月 +0.17%;20 日实现波动率 13.4%,最新成交量为 20 日均值的 1.04x。周度与月度方向一致,说明积极信号并非只来自单日波动。
SPY(S&P 500)收于 $763.02:单日 +1.19%、五个交易日 +0.68%、一个月 -0.79%;20 日实现波动率 9.7%,最新成交量为 20 日均值的 0.90x。不同周期方向不一致,因此该指数目前贡献的是分化,而不是确认。
DIA(Dow Jones Industrial Average)收于 $518.51:单日 +0.64%、五个交易日 -0.43%、一个月 -2.95%;20 日实现波动率 11.8%,最新成交量为 20 日均值的 0.98x。周度与月度共同走弱,单日反弹不足以扭转这一信号。
期权活跃度:衡量参与,不替代方向
经验证的期权标的中,成交额前三为 SNDK, NVDA, INTC。对应链合计覆盖 3700 张合约、当日成交 2.70m 张、未平仓 5.17m 张,整体为双向均衡。但未平仓量无法识别期权是买入还是卖出,只说明风险暴露集中在哪里,不能直接等同于看多或看空资金流。
第 1 名 SNDK:正股成交额 $3.84bn,现价 $1,530.90,单日/五个交易日/一个月涨跌为 -1.36%/-11.92%/-14.32%。有效期权链含 1842 行,Call/Put 未平仓量为 119.05k/133.94k,Call 占比 47.1%,平值 IV 为 69.7%;快照距今 2.5h。价格位于两条均线之间或附近,趋势确认仍不完整。
第 2 名 NVDA:正股成交额 $3.20bn,现价 $213.90,单日/五个交易日/一个月涨跌为 +0.82%/-4.37%/-2.66%。有效期权链含 952 行,Call/Put 未平仓量为 1.82m/1.61m,Call 占比 53.1%,平值 IV 为 28.4%;快照距今 2.5h。价格位于两条均线之间或附近,趋势确认仍不完整。
第 3 名 INTC:正股成交额 $2.61bn,现价 $101.05,单日/五个交易日/一个月涨跌为 +4.03%/-4.89%/+4.51%。有效期权链含 906 行,Call/Put 未平仓量为 771.54k/724.45k,Call 占比 51.6%,平值 IV 为 62.2%;快照距今 2.5h。价格同时位于 20 日与 50 日均线上方,期权活跃发生在正向趋势结构中。
一个或多个活跃标的在有限重试后仍未返回最新 Yahoo 日线。报告优先使用最近一次持久化日线,并将无法取得的字段标为 n/a;期权库存与指数证据来自独立来源。
事件与新闻背景
新闻在这里用于补充背景,不用于事后解释每一次价格变动。以下事件可能影响折现率、指数盈利预期或本文涉及的活跃标的;是否构成真正驱动,仍需由价格、宽度与波动率共同确认。
- -截至本次发布时间,配置的公开来源没有返回足够的合格新闻。上文的市场与期权证据仍然有效;本段不会编造不存在的标题。
情景推演与结论
基准情景:维持偏积极判断,直到至少两个指数代理形成与当前总量观点不一致的共同五日方向。这里描述的是市场状态,不是点位预测。
上行情景需要至少两个指数维持五日上涨,同时成交参与度回到或超过 20 日常态;只有价格、宽度和参与度共同改善,积极判断才应上调。
下行情景需要至少两个指数转为五日下跌,并伴随实现波动率上升。对活跃个股而言,跌破各自 20 日观察区间下沿(SNDK $1,416.56, NVDA $207.25, INTC $85.14)会增加公司层面的弱势证据,但不能单独定义指数状态。
结论:美股结构偏积极,但前提是市场宽度能够延续,且波动率不出现失序扩张。 期权数据只负责验证参与度,市场方向仍以指数基准为权威。真正需要改变观点的,是跨指数证据发生变化,而不是某一条新闻或某一个醒目的行权价。
研究结论
- -方向:偏积极,依据是 3 个指数代理中有 1 个近一个月上涨。
- -参与度:成交额前三期权标的整体为双向均衡,但库存不被当作方向性资金流。
- -观点切换条件:至少两个指数出现共同的五日反转,并由成交量与实现波动率确认。
风险披露
所有市场与期权链数据均为延迟参考数据,可能与可执行价格不同。本报告仅供信息研究,不构成投资建议或交易邀约。
ETF 代理不能代表所有美股,期权未平仓量也可能来自对冲、价差、备兑或历史仓位。当数据覆盖、时效或指数共振变化时,结论必须随之更新。