美股每日策略观察:主要指数进入防御状态 (2026-09-29)
以证据链评估美股方向、参与度、波动环境与期权库存,覆盖主要指数 ETF 代理及经验证的高成交额标的。
我们的基准判断为偏防御,置信度 73%。QQQ、SPY 与 DIA 的平均单日、五个交易日和一个月涨跌分别为 -0.83%、-0.93% 和 -0.54%;市场处于平静状态,20 日平均实现波动率为 12.9%。
这个结论来自市场宽度,而不是表现最强的一只股票:可用的 3 个指数代理中,1 个近一个月上涨,2 个下跌。这种共振说明当前更应重视资本保护,而不是追逐孤立反弹。
- 发布时间
- 2026年9月29日
- 更新时间
- 2026年9月29日
- 主题入口
- 美股期权
- 阅读时长
- 约 9 分钟阅读
- 稿件类型
- US Equity Daily Strategy Note
- 市场判断
- short (73%)
我们的基准判断为偏防御,置信度 73%。QQQ、SPY 与 DIA 的平均单日、五个交易日和一个月涨跌分别为 -0.83%、-0.93% 和 -0.54%;市场处于平静状态,20 日平均实现波动率为 12.9%。
这个结论来自市场宽度,而不是表现最强的一只股票:可用的 3 个指数代理中,1 个近一个月上涨,2 个下跌。这种共振说明当前更应重视资本保护,而不是追逐孤立反弹。
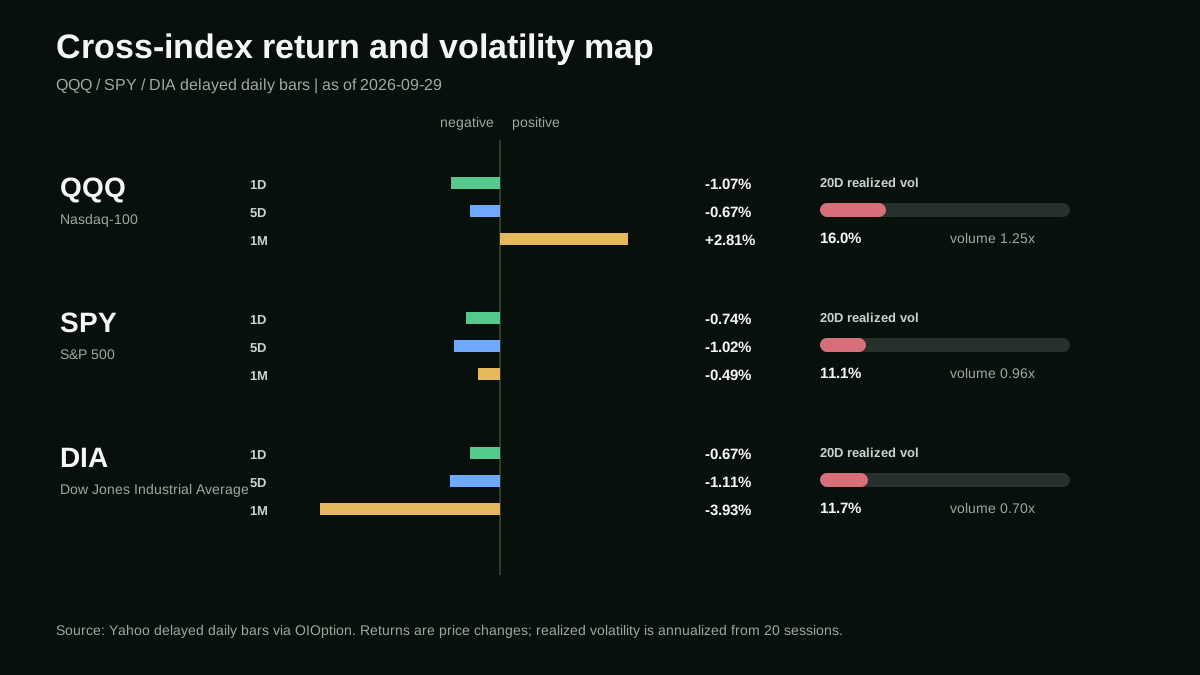
QQQ、SPY 与 DIA 的单日、五日、一个月表现,以及 20 日实现波动率和成交参与度。
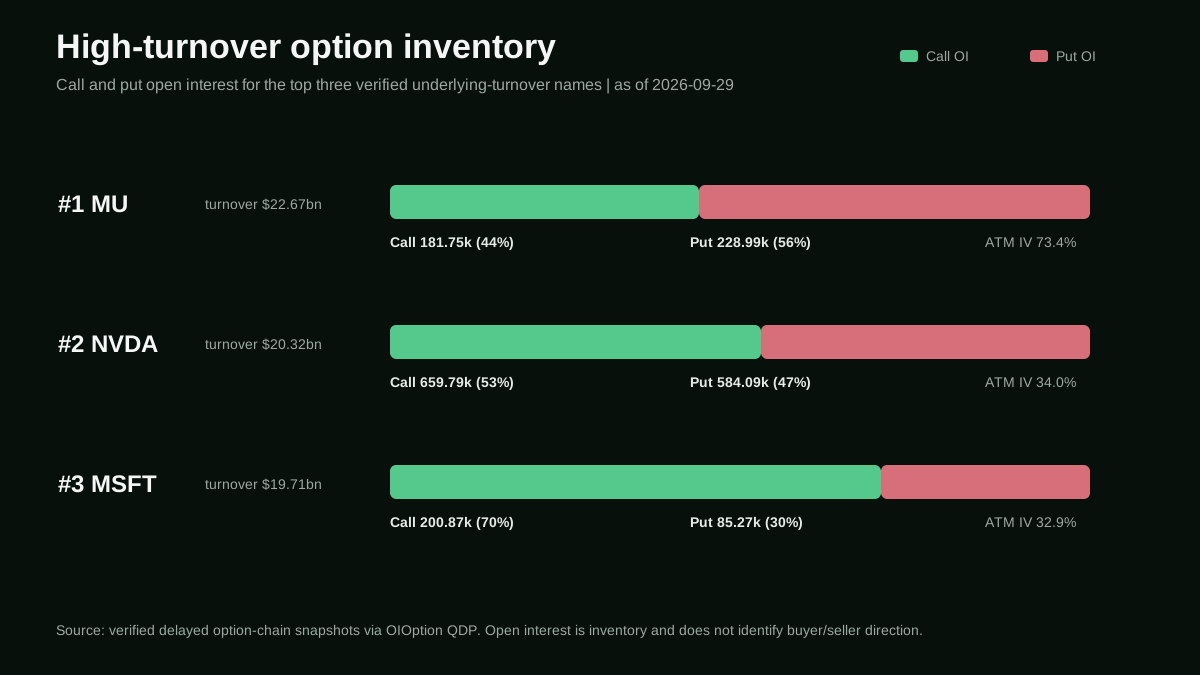
经验证的成交额前三期权标的 Call/Put 未平仓结构。
核心观点
证据按层级使用:跨指数价格宽度决定方向,实现波动率与成交量判断方向质量,期权库存衡量参与集中度,新闻只提供可验证的背景。低层级证据不能推翻与之矛盾的高层级信号。
数据截止时间:指数日线观察至 2026-09-28T13:30:00Z,期权库存观察至 2026-09-28T20:15:04.447101035Z。两者均为延迟参考快照,文章发布日期不能被理解为实时行情时间。
观点背后的证据
我们分别以 QQQ、SPY 和 DIA 代表成长风格、大盘蓝筹以及工业与价值风格。三者共同确认的信号,比单一指数的突出表现更有解释力。
QQQ(Nasdaq-100)收于 $736.53:单日 -1.07%、五个交易日 -0.67%、一个月 +2.81%;20 日实现波动率 16.0%,最新成交量为 20 日均值的 1.25x。不同周期方向不一致,因此该指数目前贡献的是分化,而不是确认。
SPY(S&P 500)收于 $765.61:单日 -0.74%、五个交易日 -1.02%、一个月 -0.49%;20 日实现波动率 11.1%,最新成交量为 20 日均值的 0.96x。周度与月度共同走弱,单日反弹不足以扭转这一信号。
DIA(Dow Jones Industrial Average)收于 $514.02:单日 -0.67%、五个交易日 -1.11%、一个月 -3.93%;20 日实现波动率 11.7%,最新成交量为 20 日均值的 0.70x。周度与月度共同走弱,单日反弹不足以扭转这一信号。
期权活跃度:衡量参与,不替代方向
经验证的期权标的中,成交额前三为 MU, NVDA, MSFT。对应链合计覆盖 3806 张合约、当日成交 4.95m 张、未平仓 1.94m 张,整体为双向均衡。但未平仓量无法识别期权是买入还是卖出,只说明风险暴露集中在哪里,不能直接等同于看多或看空资金流。
第 1 名 MU:正股成交额 $22.67bn,现价 $1,053.98,单日/五个交易日/一个月涨跌为 -2.61%/+0.96%/+12.98%。有效期权链含 2190 行,Call/Put 未平仓量为 181.75k/228.99k,Call 占比 44.2%,平值 IV 为 73.4%;快照距今 2.3h。价格同时位于 20 日与 50 日均线上方,期权活跃发生在正向趋势结构中。
第 2 名 NVDA:正股成交额 $20.32bn,现价 $228.86,单日/五个交易日/一个月涨跌为 +1.68%/+0.65%/+5.20%。有效期权链含 778 行,Call/Put 未平仓量为 659.79k/584.09k,Call 占比 53.0%,平值 IV 为 34.0%;快照距今 2.3h。价格同时位于 20 日与 50 日均线上方,期权活跃发生在正向趋势结构中。
第 3 名 MSFT:正股成交额 $19.71bn,现价 $509.22,单日/五个交易日/一个月涨跌为 -1.35%/+1.52%/-0.84%。有效期权链含 838 行,Call/Put 未平仓量为 200.87k/85.27k,Call 占比 70.2%,平值 IV 为 32.9%;快照距今 2.3h。价格同时位于 20 日与 50 日均线上方,期权活跃发生在正向趋势结构中。
事件与新闻背景
新闻在这里用于补充背景,不用于事后解释每一次价格变动。以下事件可能影响折现率、指数盈利预期或本文涉及的活跃标的;是否构成真正驱动,仍需由价格、宽度与波动率共同确认。
- -Financial Times (2026-09-28):US Treasury threatens crackdown on Wall Street tax-avoidance strategies 相关性:政策与利率变化可能重估三个主要指数共同面对的折现率。
- -SEC (2026-09-28):SEC Charges Registered Investment Adviser Zoe Financial for Failure to Disclose Conflict of Interest 相关性:政策与利率变化可能重估三个主要指数共同面对的折现率。
情景推演与结论
基准情景:维持偏防御判断,直到至少两个指数代理形成与当前总量观点不一致的共同五日方向。这里描述的是市场状态,不是点位预测。
上行情景需要至少两个指数维持五日上涨,同时成交参与度回到或超过 20 日常态;只有价格、宽度和参与度共同改善,积极判断才应上调。
下行情景需要至少两个指数转为五日下跌,并伴随实现波动率上升。对活跃个股而言,跌破各自 20 日观察区间下沿(MU $902.60, NVDA $208.93, MSFT $486.00)会增加公司层面的弱势证据,但不能单独定义指数状态。
结论:美股结构偏防御,局部 Call 库存占优不足以推翻跨指数的弱势价格证据。 期权数据只负责验证参与度,市场方向仍以指数基准为权威。真正需要改变观点的,是跨指数证据发生变化,而不是某一条新闻或某一个醒目的行权价。
研究结论
- -方向:偏防御,依据是 3 个指数代理中有 1 个近一个月上涨。
- -参与度:成交额前三期权标的整体为双向均衡,但库存不被当作方向性资金流。
- -观点切换条件:至少两个指数出现共同的五日反转,并由成交量与实现波动率确认。
风险披露
所有市场与期权链数据均为延迟参考数据,可能与可执行价格不同。本报告仅供信息研究,不构成投资建议或交易邀约。
ETF 代理不能代表所有美股,期权未平仓量也可能来自对冲、价差、备兑或历史仓位。当数据覆盖、时效或指数共振变化时,结论必须随之更新。